

Monte-Carlo-Analyse
Simuliere alternative Ergebnisverläufe aus deiner passenden Trade-Historie.
Monte-Carlo-Analyse
Die Monte-Carlo-Analyse erzeugt aus deinen vergangenen Trades viele simulierte Verläufe. Sie zeigt, wie stark sich Endergebnis, maximaler Drawdown und längste Verlustserie verändern können, wenn dieselbe Historie zu unterschiedlichen Verläufen führt. Die Simulation beschreibt deine historische Stichprobe. Sie prognostiziert keine zukünftigen Renditen.
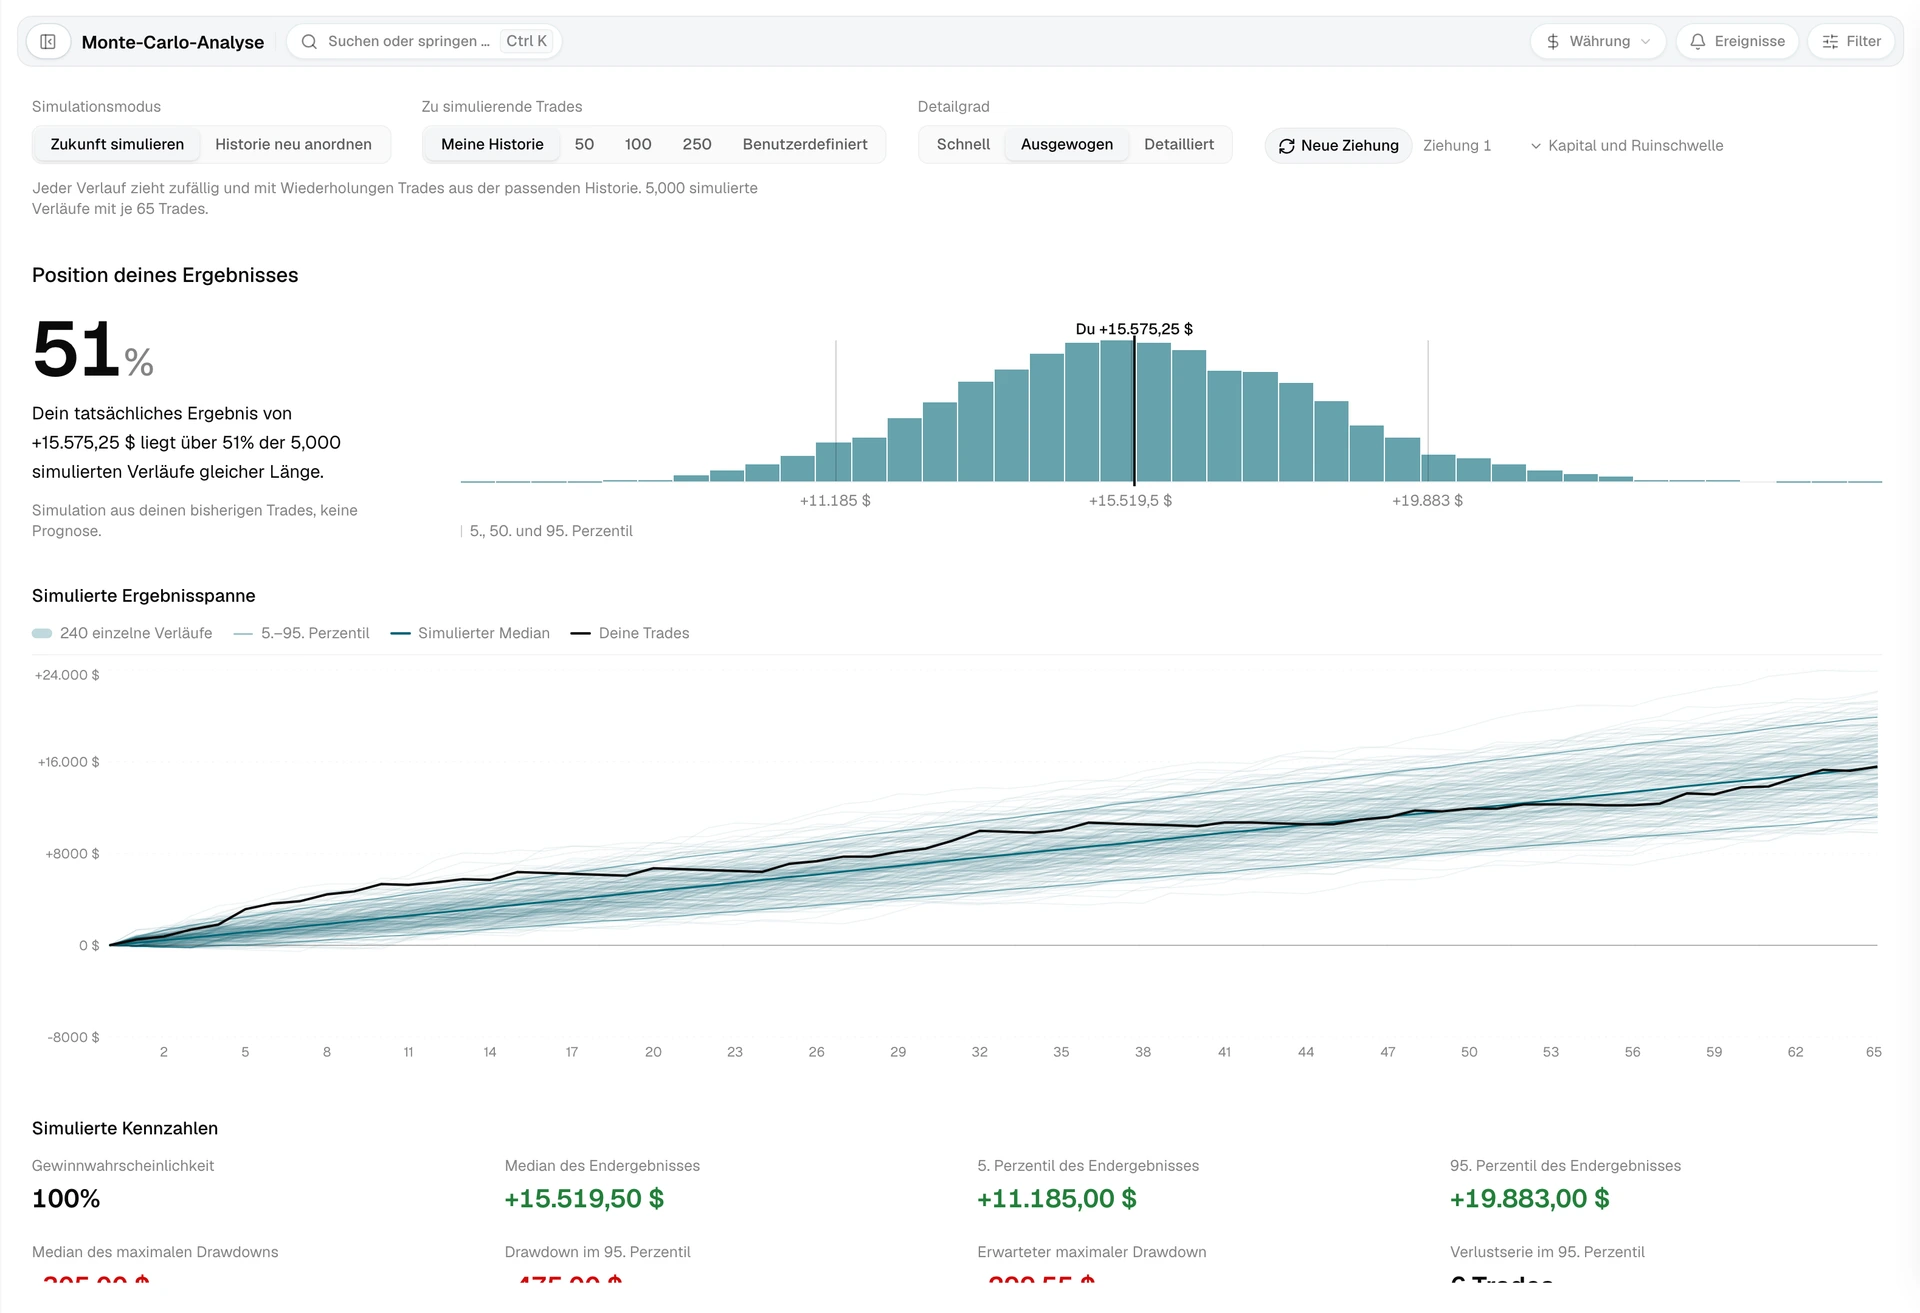
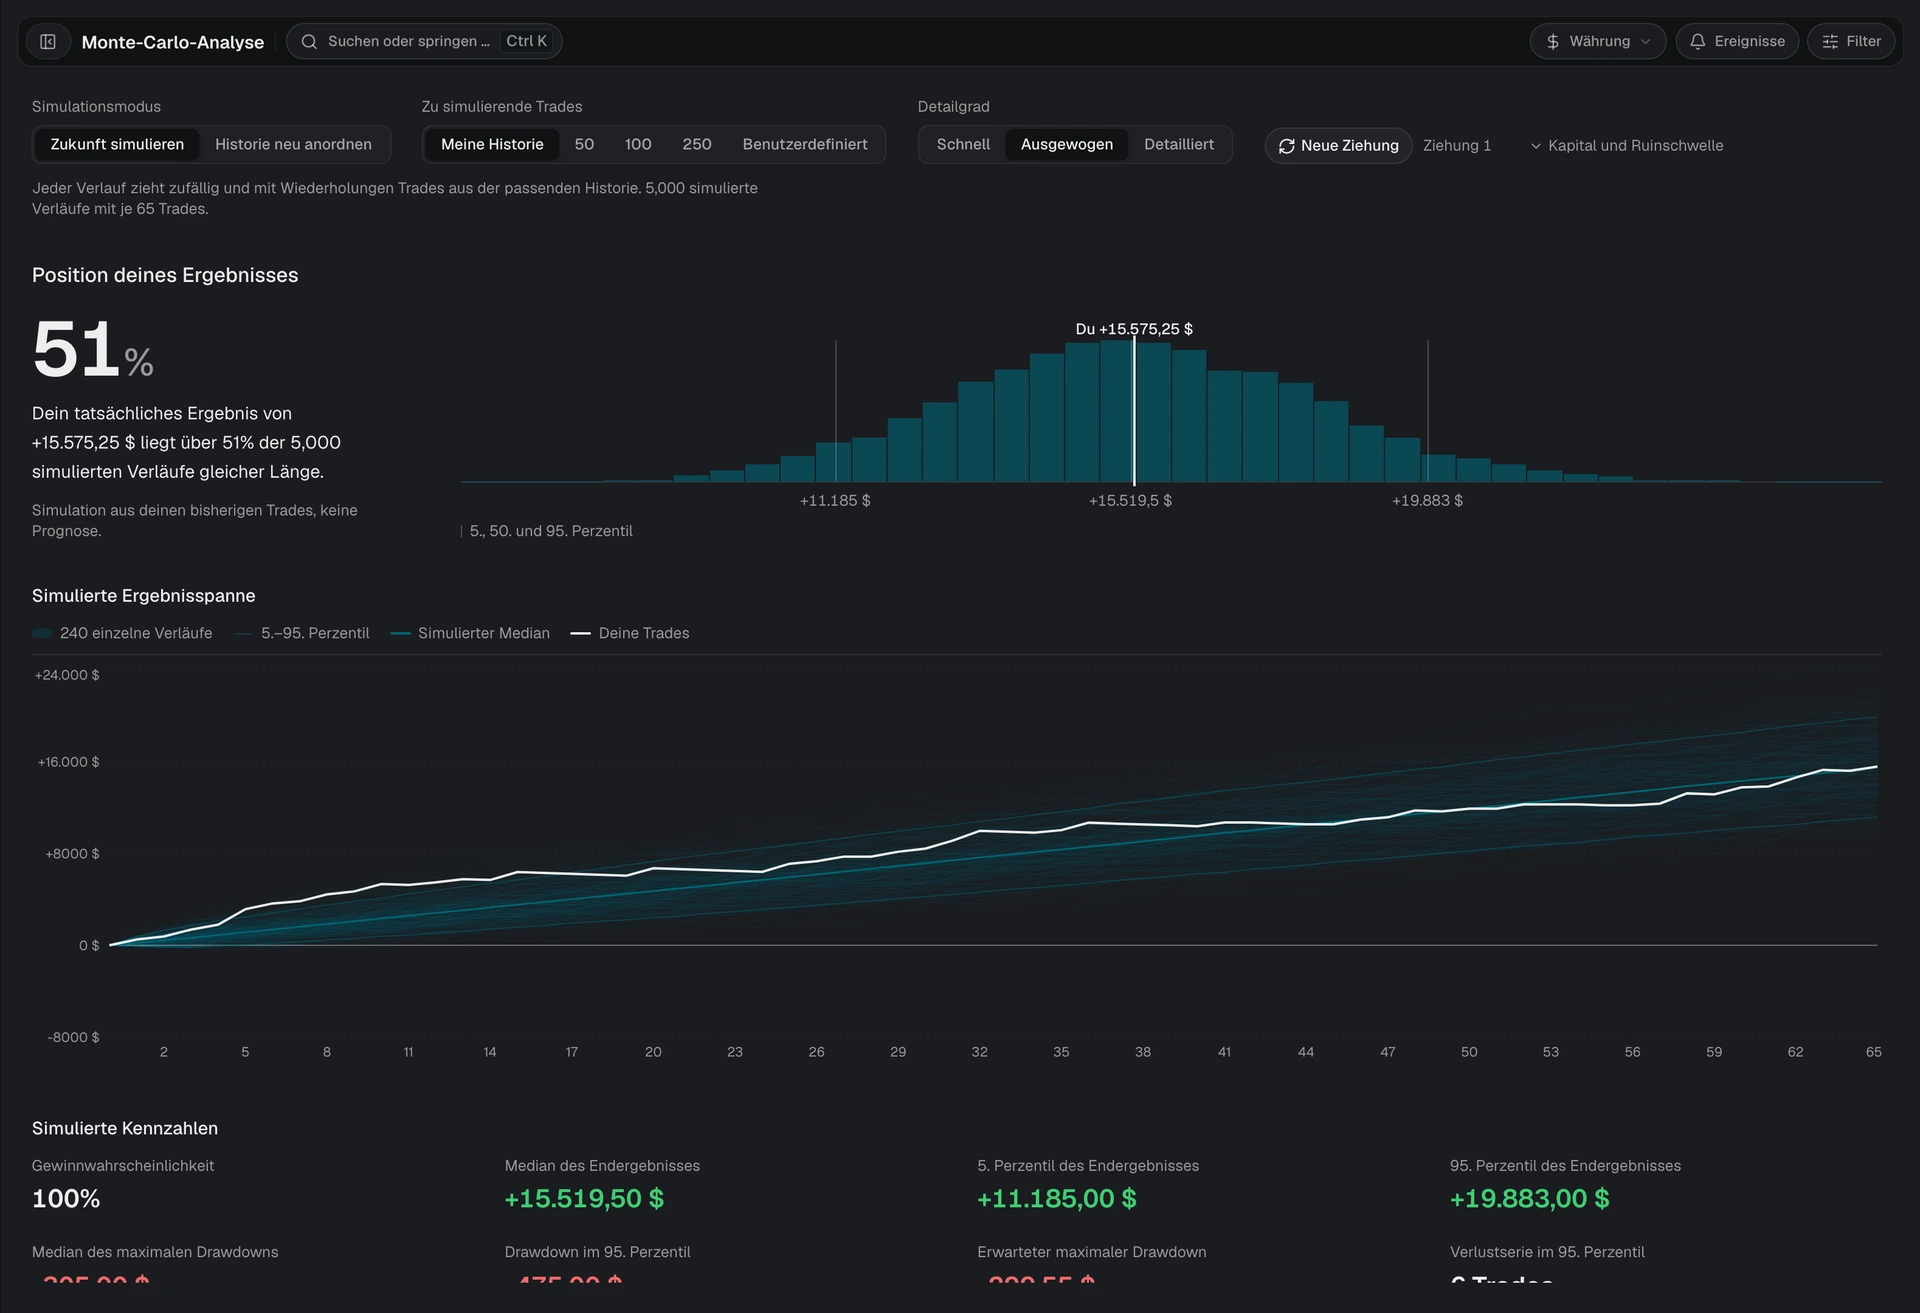
Die Seite berücksichtigt deinen aktiven Kontobereich, Filter, P&L-Anzeigemodus, deine Zeitzone und die ermittelte Währung. Nur Trades, die diesen Einstellungen entsprechen, gehen in die Simulation ein. Ein Hinweis kennzeichnet Trades, die der aktive P&L-Modus nicht darstellen kann.
Simulationsmodus wählen
Zukunft simulieren zieht zufällig und mit Wiederholungen Trades aus der passenden Historie. Lege fest, wie viele Trades jeder Verlauf enthält. Verwende diesen Modus, um zu messen, welche Spanne die beobachtete Trade-Verteilung über diesen Horizont erzeugen kann.
Historie neu anordnen verwendet jeden passenden Trade einmal in jedem Verlauf und ändert nur die Reihenfolge. Jeder Verlauf endet beim selben Gesamtwert. Verwende diesen Modus, um zu messen, wie sich die Reihenfolge der Trades auf Drawdown und Verlustserien ausgewirkt hat.
Lauf konfigurieren
- Zu simulierende Trades legt den Projektionshorizont fest. Meine Historie entspricht der aktuellen Anzahl an Trades. Voreinstellungen decken 50, 100 und 250 Trades ab. Unter Benutzerdefiniert kannst du einen anderen Horizont festlegen.
- Detailgrad bietet die Optionen Schnell, Ausgewogen und Detailliert. Ein höherer Detailgrad fordert mehr Verläufe an. Tradeways kann die Anzahl der Verläufe reduzieren, damit die Berechnung das Rechenlimit einhält.
- Neue Ziehung startet die Simulation mit einer anderen Zufallsauswahl. Die Schaltfläche ist während der Berechnung nicht verfügbar. Die Ziehungsnummer bestätigt, welcher Lauf angezeigt wird, und das vorherige Ergebnis verblasst, bis das neue bereitsteht.
- Kapital und Ruin-Schwelle ergänzt Startkapital und den prozentualen Verlust, der als Ruin gilt. Diese Einstellungen sind nur verfügbar, wenn der aktive P&L-Modus eine Geld- oder Prozentskala verwendet.
Die Seite speichert die Einstellungen für diesen Simulationslauf auf dem aktuellen Gerät.
Ergebnis lesen
Position deines Ergebnisses ordnet das tatsächliche Ergebnis in die simulierte Verteilung ein, wenn Historie und Simulationshorizont vergleichbar sind. Im Projektionsmodus wird das tatsächliche Endergebnis mit simulierten Verläufen gleicher Länge verglichen. Im Neuanordnungsmodus wird der tatsächliche maximale Drawdown mit neu angeordneten Versionen derselben Trades verglichen.
Das Ergebnisdiagramm zeigt einzelne Verläufe, den simulierten Median und die Spanne vom 5. bis zum 95. Perzentil. Die Kennzahlenkarten zeigen die für den gewählten Modus relevanten Werte, darunter Gewinnwahrscheinlichkeit, Perzentile des Endergebnisses, Drawdown-Perzentile, Ruin-Wahrscheinlichkeit und Verlustserie im 95. Perzentil. Verteilungsdiagramme zeigen, wo sich die simulierten Verläufe konzentrieren.
Perzentile beschreiben die simulierten Verläufe. Ein Drawdown im 95. Perzentil bedeutet beispielsweise, dass 95 % der simulierten Verläufe einen geringeren Drawdown hatten. Er ist kein garantierter schlimmster Fall.
Grenzen und Datenstatus
- Ein Hinweis auf eine kleine Stichprobe bedeutet, dass die passende Historie möglicherweise keine Verluste enthält, die seltener auftreten, als es die Stichprobe abbilden kann.
- Simulierte Verläufe können keinen einzelnen Verlust enthalten, der größer als der größte Verlust in der passenden Historie ist.
- Trades, die sich zeitlich überschneiden, werden nacheinander verarbeitet.
- Keine Trades entsprechen den aktiven Filtern bedeutet, dass der aktuelle Kontobereich oder Filter keine verwendbaren Datensätze enthält.
- Ein Hinweis auf veraltete Daten lässt die vorherige Simulation sichtbar, wenn sich die Trade-Daten nicht aktualisieren lassen. Wähle Erneut versuchen, um sie erneut anzufordern.
- Bei einem Simulationsfehler steht für die Berechnung eine separate Aktion Erneut versuchen zur Verfügung.
Betrachte die Spanne möglicher Verluste als gemessene Grenze der historischen Stichprobe, nicht als Grenze für den schlimmsten Fall.